- Mądrość unikania błędów
Gdyby chcieć polecać jedną książkę o inwestowaniu na rynkach finansowych osobie nie zajmującej się profesjonalnie tą tematyką to najnowsza książka Barry’ego Ritholza jest wyśmienitą propozycją. Autor jest doświadczonym, dojrzałym inwestorem i doradcą inwestycyjnym, a przy okazji popularnym publicystą ekonomicznym, który słynie ze zdrowego rozsądku i ostrożnej mądrości.
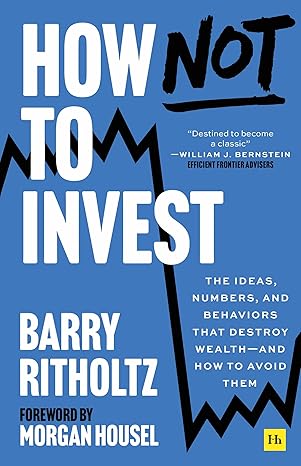
Półki księgarń uginają się pod ciężarem poradników inwestycyjnych obiecujących szybkie drogi do bogactwa za pomocą skomplikowanych strategii mających na celu przechytrzenie rynku. W tym zatłoczonym i hałaśliwym krajobrazie, książka Barry’ego Ritholtza „How Not To Invest: The ideas, numbers, and behaviors that destroy wealth and how to avoid them” (Jak nie inwestować: Pomysły, liczby i zachowania, które niszczą bogactwo – i jak ich unikać) jawi się jako odświeżająco szczera i niezwykle praktyczna kontrnarracja. Jej główna teza nie dotyczy odkrywania nieuchwytnych sekretów prowadzących do sukcesu z dnia na dzień, ale raczej opanowania często pomijanej, lecz w sumie najistotniejszej sztuki unikania błędów. Książka opiera się na założeniu, że dla inwestorów „unikanie błędów jest znacznie ważniejsze niż odnoszenie zwycięstw”. Nie bez przyczyny zasada inwestowania nr 1 Warrena Buffeta brzmi – „nie trać pieniędzy”, a zasada nr 2 zakazuje zapominać o zasadzie nr 1. W tym duchu jego wieloletni partner biznesowy – Charlie Munger – podkreślał, że: „To niezwykłe, jak wielką długoterminową przewagę udało nam się zyskać, po prostu konsekwentnie starając się nie być głupimi, zamiast próbować być bardzo inteligentnymi” (It is remarkable how much long-term advantage people like us have gotten by trying to be consistently not stupid, instead of trying to be very inteligent).
Urok „How Not To Invest” tkwi w dużej mierze w jej bezpośrednim stylu unikającym pseudo-intelektualnej „ściemy” – cesze, która doskonale przemawia do odbiorców zmęczonych nieustannym szumem informacyjnym świata finansów z jego specyficznym żargonem lub nieustannym potokiem sprzecznych porad i rekomendacji. Nie jest to suchy traktat akademicki, lecz wciągająca, dowcipna i fascynująca eksploracja sposobów ochrony ciężko zarobionych pieniędzy poprzez omijanie powszechnych pomyłek.
2. Wiarygodny głos w hałaśliwym świecie finansów
Ritholtz rozpoczął życie zawodowe jako prawnik. Wkrótce jednak przeniósł się na arenę finansową, początkowo jako trader. To wczesne doświadczenie w okopach tradingu jest szczególnie znaczące; zapewnia praktyczne zrozumienie dynamiki rynku i presji psychologicznej, z jaką borykają się aktywni traderzy. Jego późniejsza droga obejmowała stanowisko głównego stratega rynkowego, zanim w 2013 roku współzałożył Ritholtz Wealth Management (RWM), gdzie obecnie pełni funkcję prezesa i dyrektora ds. inwestycji. RWM, firma zarządzająca aktywami o wartości ponad 5 miliardów dolarów, została założona jako bezpośrednia odpowiedź na postrzegane niedociągnięcia tradycyjnego modelu doradztwa inwestycyjnego dominującego – zdaniem Ritholza – na Wall Street – niefiducjarnego (czytaj: niekoniecznie stawiającego interes klienta na pierwszym miejsu), a za to opartego na kulturze sprzedaży i marketingu.
Ewolucja Ritholtza od aktywnego tradera do zwolennika bardziej pasywnych, długoterminowych strategii inwestycyjnych świadomych psychologicznym pułapek czyhających na inwestorów jest kluczowa dla jego wiarygodności. Nie była to zmiana z dnia na dzień, ale stopniowa transformacja oparta na jego doświadczeniach i, co najważniejsze, jego głębokim zanurzeniu w „rodzącą się dziedzinę ekonomii behawioralnej” około dwie dekady temu. Zrozumiał on, jak psychologia inwestora może działać przeciwko niemu, co doprowadziło go do preferowania dłuższych okresów utrzymywania inwestycji – podróży od uroku aktywnego tradingu do mądrości strategicznej cierpliwości.
Oprócz bezpośredniego zarządzania inwestycjami Ritholtz jest twórczą i wpływową postacią medialną. Często nazywany jest „ojcem chrzestnym blogów” za stworzenie w 1998 roku wysoko cenionego bloga finansowego znanego z połączenia analizy danych i spostrzeżeń z zakresu finansów behawioralnych. Sam blog był reakcją na to, co postrzegał jako słabe relacjonowanie świata finansów przez media.Jest również twórcą i gospodarzem podcastu Bloomberga „Masters in Business”, wielokrotnie nagradzanego programu zawierającego obszerne wywiady z liderami świata finansów, technologii i środowisk akademickich.
Ritholtz zdobył liczne wyróżnienia, w tym miano jednego z „15 najważniejszych dziennikarzy ekonomicznych” i jednego z „25 najniebezpieczniejszych ludzi w mediach finansowych”.
3. Kluczowe zasady ochrony majątku
Książka „How Not To Invest” jest skonstruowana wokół identyfikacji powszechnych błędów prowadzących do niszczenia oszczędności na rynkach finansowych. Znaczna część książki poświęcona jest obalaniu poglądu, że większość śmiertelników może konsekwentnie osiągać ponadprzeciętne wyniki inwestycyjne poprzez aktywny trading lub poleganie na prognozach wszelkiej maści ekspertów.
- Dlaczego (prawdopodobnie) nie jesteś kolejnym wielkim traderem ani mistrzem selekcji akcji: Ritholtz, czerpiąc z własnej przeszłości jako trader, przekonująco argumentuje, że ambicje wielu osób, by stać się odnoszącymi sukcesy day traderami lub selekcjonerami akcji, są w dużej mierze niebezpieczną iluzją. Porównuje to do amatorskiego biegacza próbującego konkurować na olimpiadzie; jednostka jest po prostu zdeklasowana przez profesjonalistów uzbrojonych w lepszą technologię, informacje i zasoby. Książka podkreśla, że selekcja akcji jest „rażąco przeceniana” i „niezwykle trudna”. Badania akademickie konsekwentnie pokazują, że zdecydowana większość profesjonalistów, aktywnie zarządzających funduszami w długim okresie nie osiąga wyników lepszych niż ich indeksy referencyjne, zwłaszcza po uwzględnieniu opłat. Co więcej, większość historycznych zysków rynkowych pochodzi z bardzo małego odsetka wszystkich notowanych akcji – około 1% – co czyni prospektywne zidentyfikowanie tych „zwycięzców” niezwykle trudnym, jeśli nie niemożliwym zadaniem dla większości amatorów.
- Jałowość prognozowania i niebezpieczeństwo różnorodnych „guru finansowych”: Książka zajmuje zdecydowane stanowisko przeciwko wiarygodności prognoz rynkowych i różnorodnych przepowiedni samozwańczych guru. (Autor dowcipnie zauważa, że popularność słowa „guru” jest zapewne związana z faktem, że słowo „szarlatan” jest zbyt długie). Powracającym motywem jest tutaj to, że „nikt nic nie wie”, jeśli chodzi o przewidywanie przyszłości, zwłaszcza złożonego, chaotycznego zachowania rynków finansowych. Inwestowanie, jego zdaniem, to „sztuka wykorzystywania niepełnych i niedoskonałych informacji do dokonywania probabilistycznych ocen dotyczących z natury niepoznawalnej przyszłości”. W konsekwencji książka zawiera zdecydowane ostrzeżenia przed pokładaniem wiary w ekspertów finansowych, którzy emanują pewnością co do przyszłych ruchów rynkowych, ponieważ ich przewidywania są często błędne, a ich motywacje mogą nie być zgodne z najlepszym interesem inwestora. Jak dosadnie ujmuje to Ritholtz: „Prognozowanie rynków przez wielu ekspertów to z reguły marketing produktów, które sprzedają instytucje w których pracują. „.
4. Poruszanie się po labiryncie rynków finansowych
Zrozumienie otocznie instytucjonalnego, w którym nieprofesjonalni inwestorzy podejmują decyzje inwestycyjne jest kluczowe dla mądrej ochrony majątku. W szczególności chodzi tutaj o zrozumienie motywacji branży finansowej i znaczenia pokory intelektualnej.
- Zrozumienie motywacji branży finansowej: „How Not To Invest” nie przebiera w słowach w swojej krytyce wielu instytucji rynków finansowych demaskując „ich najbardziej cenione elementy marketingu”. Kluczowym argumentem jest to, że branża finansowa niejednokrotnie zachęca jednostki do częstego handlu lub skomplikowanych strategii selekcji akcji, ponieważ to właśnie te działania generują najwyższe opłaty i prowizje. Książka zachęca inwestorów do krytycznej świadomości, w jaki sposób porady finansowe są kształtowane przez potencjalne konflikty interesów w zakresie oferowanych produktów i strategii.
- Siła przyznania się do niewiedzy: Gdy na rynkach finansowych zasadniczo dominuje postawa nadmiernej pewności siebie, Ritholtz promuje pokorę. „Uznanie, jak mało wiesz, to supermoc” – twierdzi. Ta intelektualna uczciwość jest przedstawiana jako kamień węgielny udanego inwestowania, zwłaszcza biorąc pod uwagę, że nawet najbardziej doświadczeni eksperci nie potrafią definitywnie przewidzieć przyszłego zachowania rynku.
5. Pragmatyczna droga do wzrostu wartości oszczędności
Książka nie tylko podkreśla, czego nie robić; przedstawia również rozsądne podejście do akumulacji oszczędności.
- Prostota i zdrowy rozsądek: argumenty za niskokosztowymi, zdywersyfikowanymi funduszami ETF: Ritholtz jest zdecydowanym zwolennikiem budowania portfeli inwestycyjnych w oparciu o proste, niskokosztowe, szeroko zdywersyfikowane fundusze typu ETF (Exchange Traded Funds) – czyli notowanych na giełdzie funduszy z reguły replikujących całe indeksy giełdowe. Fundusze ETF oferują dywersyfikację, łagodząc ryzyko związane z próbą wyboru poszczególnych akcji i skutecznie „kupują cały stóg siana” zamiast szukać w nim przysłowiowej igły. Krytycznym elementem tego podejścia jest minimalizacja kosztów: „Opłaty mają ogromne znaczenie” – podkreśla Ritholtz, ponieważ wysokie koszty stanowią znaczące obciążenie dla długoterminowych zysków z portfela inwestycyjnego.
- Długi Dystans: akceptacja cierpliwości i magii procentu składanego: Książka podkreśla znaczenie przyjęcia bardzo długoterminowego horyzontu inwestycyjnego, szczególnie w przypadku funduszy ETF opartych na akcjach, oraz opierania się pokusie angażowania się w rynkowy „timing” – czyli (w 99% nieudane) próby przewidywania zachowań rynkowych celem kupowania w „dołku” i sprzedawania „na szczycie”. To długoterminowe zaangażowanie pozwala potężnej sile procentu składanego (upraszczając: dzisiejsze zyski zwiększają jutrzejszy kapitał pozwalając generować w przyszłości jeszcze większe zyski) działać na korzyść inwestorów. Ritholtz zauważa, że „jednym z największych błędów popełnianych przez inwestorów jest ingerowanie w procent składany rynku” i dostarcza przekonujących ilustracji, jak nawet skromne sumy mogą znacznie wzrosnąć w dłuższych okresach, jeśli pozostaną nieprzerwanie zainwestowane w dobrze zdywersyfikowany portfel akcji najlepszych spółek.
6. Najgorszy wróg Inwestora – jego własna psychika
Ritholtz twierdzi, że największą przeszkodą w osiągnięciu sukcesu inwestycyjnego często nie są rynki, ale sam inwestor.
- Opanowanie umysłu: unikanie psychologicznych pułapek: Kamieniem węgielnym „How Not To Invest” jest skupienie się na ekonomii behawioralnej i pułapkach psychologicznych, które usidlają inwestorów. Ludzki umysł, argumentuje Ritholtz, ewolucyjnie jest „całkowicie nieprzygotowany do wygrywania na rynkach finansowych – jest przygotowany do walki o przetrwanie w dziczy”. Powszechne błędy behawioralne obejmują kupowanie wysoko z powodu Strachu Przed Przegapieniem Okazji (FOMO) lub sprzedawanie nisko w okresach paniki. Nadmierna pewność siebie to kolejna poważna pułapka, prowadząca inwestorów do przeceniania swoich umiejętności i podejmowania nadmiernego ryzyka. Książka podkreśla, że największą przeszkodą na drodze do sukcesu nie jest brak umiejętności w selekcji akcji ale niezdolność do zarządzania własnym zachowaniem. Ritholtz szczególnie odradza podejmowanie decyzji pod wpływem emocji, takich jak instynktowne reagowanie podczas zawirowań rynkowych. Dosadnie ostrzega: „Paniczna sprzedaż jest łatwa, powrót na rynek bezpośrednio po dołkach jest bardzo trudny, natomiast ewentualny całkowity brak powrotu na rynek jest ostatecznie rujnujący”.
- Ignorowanie szumu medialnego: Współczesny krajobraz medialny prezentuje nieustanną lawinę wiadomości finansowych, opinii i spekulacji. „How Not To Invest” uczy czytelników, jak filtrować ten hałas i utrzymywać koncentrację na swojej długoterminowej strategii inwestycyjnej. Ritholtz kwestionuje użyteczność całodobowego cyklu wiadomości finansowych dla inwestorów długoterminowych, sugerując, że większość z nich to zwykła rozrywka lub, co gorsza, katalizator złych, emocjonalnych decyzji. Niektóre badania sugerują, że nadmierna konsumpcja informacji medialnych może faktycznie prowadzić do niższych zwrotów z inwestycji. To skupienie na unikaniu rozpraszania przez media i niereagowaniu emocjonalnie pozycjonuje „inteligentną bezczynność” jako potężną, aczkolwiek kontrintuicyjną, strategię postępowania. Chociaż zasady te są proste, ich konsekwentne stosowanie jest w praktyce niezwykle trudne.
7. Konkluzje
Książka Barry’ego Ritholtza „How Not To Invest” zdobyła uznanie szerokiego grona autorytetów w świecie finansów (np. noblisty Richarda Thalera i wielu znanych przedsiębiorców). Jej siła tkwi w wiarygodności autora oraz ponadczasowości jej podstawowych rad. Dla osób nowych w inwestowaniu stanowi niezbędny elementarz unikania fundamentalnych błędów, demistyfikacji rynku i wyznaczania rozsądnego, długoterminowego kursu inwestycyjnego. Może zapobiec kosztownym błędom początkujących, które w przeciwnym razie mogłyby wykoleić ich finansową podróż. Dla doświadczonych inwestorów książka służy jako mocne przypomnienie o uporczywej naturze psychologicznych pułapek oraz wzmocnienie solidnych, często zapomnianych, podstawowych zasad. Licznie przytaczanie w książce historie o zamożnych osobach, a nawet profesjonalistach popełniających znaczące i podstawowe błędy finansowe, podkreśla, że nikt nie jest na nie całkowicie odporny.
Być może najważniejszym wkładem książki jest jej potencjał do działania jako swoista „psychologiczna szczepionka”. Wiedza na temat instrumentów finansowych i mechaniki rynku to jeden aspekt inwestowania; zarządzanie własną psychologią pod presją niepewności i zmienności rynku to zupełnie inna sprawa. Poświęcając znaczną uwagę błędom poznawczym, podejmowaniu decyzji pod wpływem emocji oraz pułapkom psychologicznym prowadzącym do niewymuszonych błędów, „How Not To Invest” ma na celu zaszczepienie czytelników przeciwko tym wewnętrznym sabotażystom. Wyposażenie inwestorów w świadomość rozpoznawania i obrony przed tymi psychologicznymi pułapkami w długim okresie jest prawdopodobnie bardziej wartościowe niż jakakolwiek pojedyncza wskazówka dotycząca akcji czy prognoza rynkowa.
Książka Barry’ego Ritholtza „How Not To Invest” dostarcza potężnego i trwałego przesłania: zrównoważony sukces inwestycyjny w mniejszym stopniu zależy od chwil odosobnionego geniuszu czy odkrycia kolejnej „gorącej” akcji, a bardziej od konsekwentnego, zdyscyplinowanego unikania powszechnych, kosztownych błędów.
Pozostając więcej niż tylko podręcznikiem taktyk inwestycyjnych, „How Not To Invest” służy jako przewodnik filozoficzny. Zachęca do bardziej racjonalnego, mniej emocjonalnego i bardziej pokornego stosunku do rzeczywistości. Zasady psychologicznej samoświadomości, pokory intelektualnej i myślenia długoterminowego, które promuje, mają znaczenie daleko wykraczające poza zarządzanie portfelem inwestycyjnym, potencjalnie prowadząc do lepszego podejmowania decyzji w różnych aspektach życia. Dla inwestorów dążących do ochrony i pomnażania swojego ciężko zarobionego kapitału z mądrością i opanowaniem, dzieło Barry’ego Ritholtza jest rzeczywiście nieocenionym źródłem inspiracji, potwierdzającym, że czasami najmądrzejszą rzeczą do zrobienia jest nauczenie się, jak nie być głupim.