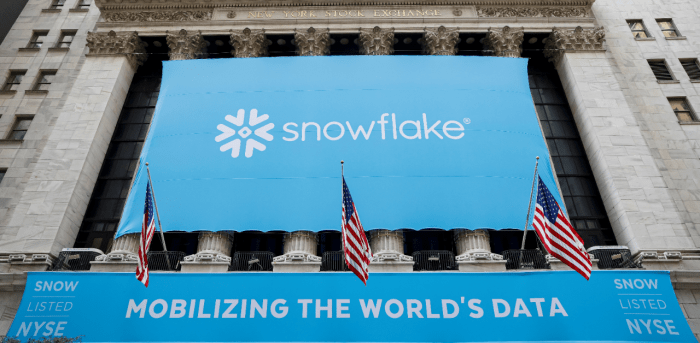
Na giełdzie nowojorskiej zadebiutowała informatyczna spółka Snowflake – dostawca oprogramowania do gromadzenia, przetwarzania i analizowania danych (hurtowania danych) sprzedawanego w modelu usługowym w chmurze (SaaS). Debiut ten należał do najbardziej wyczekiwanych i bynajmniej nie zawiódł: w pierwszym dniu notowań spółka zdrożała o ponad 100% do 245 $ w stosunku do ceny emisyjnej (120$), która w trakcie budowania księgi popytu dwukrotnie była podwyższana. Warto dodać, że cena akcji Snowflake w okolicach 220 – 230 $ oznacza wycenę spółki w okolicach 65 mld $ – co jak na podmiot, który w zeszłym roku obrotowym zanotował przychody na poziomie ok. 265 mln $ może wydawać się wartością astronomiczną. Spółka nie jest jeszcze rentowna, ale to akurat nie powinno dziwić mając na uwadze jej wiek, szybki wzrost oraz model biznesowy (SaaS). Warto dodać, że przeprowadzona w lutym tego roku emisja akcji na rynku niepublicznym zakładała wycenę Snowflake na 12 mld…Można wątpić by minione 7 miesięcy radykalnie zmieniły ekonomiczne realia działalności Snowflake, natomiast z całą pewnością zmieniły jej postrzeganie przez rynek – między innymi za sprawą nabycia akcji w ramach IPO przez Berkshire Hathaway Warrena Buffeta oraz Salesforce. Z całą pewnością wejście Snowflake na giełdę należało do najlepszych informatycznych debiutów w historii rynku kapitałowego. Świadczy to o wysokiej jakości samej spółki ale także o mocno euforycznych nastrojach wokół spółek technologicznych, co zazwyczaj nie wróży dobrze zwrotom z inwestycji w ich akcje w najbliższej przyszłości.
Biznesowa analityka dużych zbiorów danych z całą pewnością staje się niezwykle ważną sferą gospodarki. Cyfryzacja procesów biznesowych sprawia, że praktycznie każde przedsiębiorstwo generuje ogromną ilość danych, które można przechowywać i analizować. Proces ten będzie się tylko nasilał wraz z upowszechnianiem się internetu rzeczy (IoT), który przekształci większość wykorzystywanych urządzeń w inteligentnie źródła informacji. Przedsiębiorstwa, które nie będą zdolne do wykorzystywania generowanych danych przy podejmowaniu decyzji po prostu będą przegrywać na rynku – niczym samochód jadący nocą bez świateł. Oczywiście, segment narzędzi informatycznych do biznesowej analityki danych nie jest zupełną nowością – na rynku od lat funkcjonują tradycyjni dostawcy tego typu oprogramowania w modelu on premise – typu SAP czy Oracle, którzy oferowali swoje produkty największym przedsiębiorstwom. Innowacyjna jest sprzedaż tego typu narzędzi jako usługi w modelu chmurowym (SaaS), która czyni ją dostępną także dla małych i średnich przedsiębiorstw. Snowflake szczyci się tym, że z jego oprogramowania korzystają nie tylko rynkowi giganci, ale także rzesza drobnych przedsiębiorstw, czy nawet organizacji typu non-profit. Analitycy zauważają, że oprogramowanie to jest bardzo proste w instalacji oraz późniejszej obsłudze, a także niezwykle szybkie i elastyczne – dostosowując się pod względem możliwości technicznych jak i wymagań cenowych do rosnących potrzeb użytkownika. Pozytywne opinie o oprogramowaniu Snowflake znajdują potwierdzenie także w danych sprzedażowych, należących do najlepszych w kategorii: przychody spółki rosną w tempie ok. 120%, a net revenue retention wynosi ok. 158%, co oznacza że kohorta klientów pozyskanych w określonym roku wydaje na to oprogramowanie w kolejnym roku obrotowym o 58% więcej. W konsekwencji, Snowflake w bieżącym roku obrotowym najprawdopodobniej osiągnie przychody w okolicach 600 mln $.
Oczywistym jest, że tempo wzrostu Snowflake będzie maleć wraz z nasyceniem rynku – pytanie tylko jak w jakim stopniu. Wycena spółki w okolicach 65 mld $ sugeruje, że rynek wierzy w bardzo optymistyczny scenariusz. Tymczasem Snowflake działa na trudnym i wysoce konkurencyjnym rynku. Spółka wykorzystuje bowiem infrastrukturę chmurową (centra danych) należącą do 3 głównych dostawców – Amazon Web Services, Microsoft Azure i Google Cloud Platform. Nie bez przyczyny marża brutto Snowflake – ok. 62% – nie jest oszałamiająca na tle innych spółek sprzedających usługi informatyczne w modelu SaaS (70-80%), a to za sprawą znacznych kosztów infrastruktury chmurowej. Co więcej, każdy z wspomnianych właścicieli centrów danych jest także dostawcą konkurencyjnej wobec Snowflake hurtowni danych: Google BigQuery, Microsoft SQL Server czy Amazon Redshift. Eksperci stosunkowo zgodnie przyznają, że Snowflake jest liderem technologicznym w tej dziedzinie, jednak prędzej czy później konkurenci z „Big-tech” będą w stanie tę technologiczną różnice zniwelować.
Niezaprzeczalną przewagą Snowflake jest możliwość oferowania usługi w modelu multicloud, który wykorzystywał będzie infrastrukturę wielu dostawców jednocześnie. Przede wszystkim chroni to klientów Snowflake przed uzależnieniem się od jednego dostawcy usług chmurowych. Umożliwia to także gromadzenie i przetwarzanie danych w ramach infrastruktury znajdującej się w pobliżu danego użytkownika. W konsekwencji stwarza to w przyszłości możliwość „skomodytyzowania” dostawców samej infrastruktury spod znaku „big-tech”. Wydaje się jednak, że wymagałoby to oferowania przez Snowflake bardziej kompleksowej oferty z zakresu biznesowej analityki danych – tj. nabycia lub wytworzenia przez Snowflake dodatkowych produktów informatycznych wykorzystywanych najczęściej razem z hurtownią danych – służących np. do wizualizacji wyników badań (typu Tableau) – czy też rozwiązań z zakresu AI/ML.
Droga do utrzymania samodzielniej i dominującej pozycji na rynku analityki big-data przez Snowflake może w najlepszym wypadku być mocno wyboista. Optymistycznemu scenariuszowi sprzyjać będzie przede wszystkim pierwszoligowy CEO spółki Frank Slootman, który ma za sobą doświadczenie udanego rozwijania takich spółek technologicznych jak Data Domain czy ServiceNow, ale także ogromny sukces w ramach IPO. Sprawił on, że Snowflake nie tylko dysponuje pieniędzmi (ponad 3 mld $ ) i ogromną rozpoznawalnością, ale przede wszystkim wysoką wyceną własnych akcji, które mogą być doskonałą „walutą” przy potencjalnych przejęciach. Pytanie oczywiście, czy inwestorzy, którzy nabyli akcje w dniu debiutu po 245 $ dotrwają do zmaterializowania się tego pozytywnego scenariusza, gdy spółka przeżywać będzie nieuniknione kłopoty i spadki kursu. Jak mawiał George Soros: „rynek miażdży inwestorów o słabych przekonaniach”. W gorszym dla Snowflake wariancie, moim zdaniem równie prawdopodobnym, konkurencja ze strony „big-tech” utrudni samodzielnie funkcjonowanie Snowflake do tego stopnia, że zostanie ona nabyta przez większy podmiot typu Salesforce – nota bene będącego już dziś istotnym akcjonariuszem Snowflake oraz właścicielem spółki Tableau (dostawcy komplementarnego oprogramowania do wizualizacji wyników prac analitycznych, które jest często wykorzystywane w połączeniu ze Snowflake). Ten bardziej pesymistyczny wariant może jednak rozczarować akcjonariuszy, którzy nabywali akcje Snowflake w dniu debiutu na bardzo „rozgrzanym” rynku.